Global PTC-nålmarknadslandskap och konkurrensdynamik hos nyckeltillverkare
Apr 19, 2026
Global PTC-nålmarknadslandskap och konkurrensdynamik hos nyckeltillverkare
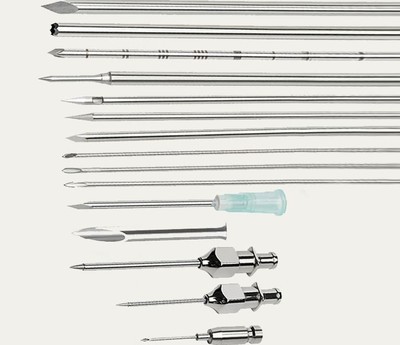
Marknaden för perkutan transhepatisk kolangiografi (PTC) nålar-kritiska instrument inom interventionell radiologi och gastroenterologi-uppvisar ett mönster av måttlig koncentration. Denna sektor styrs till övervägande del av en kohort av internationellt kända tillverkare av medicinsk utrustning som sätter takten för innovation och marknadsstandarder. Enligt omfattande branschanalyser från 2025 är den globala PTC-nålmarknaden värderad till cirka 500 miljoner. Projektioner indikerar en obruten riktning, med marknaden förväntas expandera till 850 miljoner år 2033, vilket återspeglar en sund sammansatt årlig tillväxttakt (CAGR) på 7 %. Denna ihållande tillväxt underbyggs av den ökande globala prevalensen av gallvägssjukdomar, kontinuerliga framsteg inom minimalt invasiva kirurgiska tekniker och den accelererande trenden av befolkningens åldrande, som tillsammans förstärker efterfrågan på sofistikerade diagnostiska och interventionella verktyg.
Konkurrenskraftigt landskap och distribution av marknadsandelar
En-djupgående undersökning av marknadsaktörer avslöjar en tydlig hierarki som leds av japansk precisionsteknik och utmanas av den snabba uppgången av asiatiska tillverkningskraftverk.
Hakko Co., Ltd. (Japan):Hakko har en ledande position med en uppskattad marknadsandel på 26,6 % och är globalt vördad för sitt orubbliga engagemang för precisionstillverkning. Företagets PTC-nålar är synonyma med exceptionell kvalitet och tillförlitlighet, med stöd av en omfattande produktportfölj som spänner över ett brett spektrum av specifikationer för att möta olika kliniska krav.
Weihai Wego Group (WEGO) (Kina): Som en formidabel utmanare har WEGO en betydande marknadsandel på cirka 19,7 %. Företagets tillväxtbana drivs av dess omfattande distributionsnätverk över Kina och den bredare Asien-Stillahavsregionen, tillsammans med distinkta kostnadsfördelar som härrör från skalfördelar. Denna strategiska positionering gör det möjligt för WEGO att effektivt penetrera priskänsliga marknader- samtidigt som det gradvis förbättrar sitt globala fotavtryck.
GMT Medical och BD (Becton, Dickinson and Company): Dessa etablerade aktörer har betydande andelar som står för cirka 15,8 % respektive 10,7 % av marknaden. BD, en global titan inom medicinsk teknik, utnyttjar sin formidabla varumärkeskapital och djupgående-FoU-kapacitet för att upprätthålla en solid grund i PTC-nålsektorn, trots hård konkurrens från smidiga asiatiska tillverkare.
Andra nyckelbidragsgivare:Den konkurrenskraftiga mosaiken berikas ytterligare av Argon Medical Devices (USA, ~10,3%), ASUKA MEDICAL Inc. (Japan, ~10%), Tysklands PAJUNK GmbH och Kinas Shanghai Asclepius Medical Technology Co., Ltd. Var och en av dessa enheter tar fram sin nisch genom specialiserade produkterbjudanden och riktade regionala strategier.
Strategisk skillnad: innovation vs. optimering
De konkurrensstrategier som dessa tillverkare använder avslöjar en fascinerande dikotomi formad av deras geografiska ursprung och företagsfilosofier.
Innovations-drivet tillvägagångssätt (internationella jättar):Marknadsledare som BD och Argon Medical Devices prioriterar teknisk överlägsenhet. Deras strategi bygger på aggressiva FoU-investeringar som syftar till att lansera nästa-generations produkter. De senaste innovationerna fokuserar på att förbättra procedursäkerheten genom funktioner som hydrofila beläggningar-som minskar vävnadsfriktionen-och röntgentäta markörer för överlägsen bildstyrd-precision. Ergonomiska förbättringar som förbättrar klinikens hantering och patientresultat är också centrala för deras värdeerbjudande.
Värde-optimeringsmetoden (asiatiska tillverkare):Omvänt betonar företag som WEGO och Hakko en balanserad strategi som kombinerar hög produktkvalitet med kostnadseffektivitet.- Genom att dra fördel av strömlinjeformade tillverkningsprocesser och hyper-responsiv regionaliserad kundservice erbjuder de överlägsna kostnads-prestandaförhållanden. Detta tillvägagångssätt gör inte bara avancerade medicinska verktyg mer tillgängliga utan utmanar också prisstrukturerna hos västerländska motsvarigheter, vilket tvingar hela marknaden mot större effektivitet.
Produktsegmentering och applikationsanalys
Ur produktsegmenteringssynpunkt är marknaden primärt stratifierad efter nållängd, med specifikationer som inkluderar 150 mm, 180 mm och 200 mm. 180 mm-specifikationen dominerar för närvarande marknaden och skapar en optimal jämvikt mellan operativ bekvämlighet och mångsidighet över ett spektrum av kirurgiska ingrepp. Men eftersom den kirurgiska komplexiteten ökar-särskilt när det gäller att komma åt djupare eller mer anatomiskt utmanande lesioner-upplever efterfrågan på längre varianter, särskilt 200 mm nålar, en stadig ökning.
När det gäller tillämpningsscenarier, uppvisar marknaden en hög grad av koncentration inom sjukhusmiljöer, som har över 60 % av den totala marknadsandelen. Denna dominans är naturligt kopplad till det faktum att sjukhusen fungerar som de primära mötesplatserna för diagnostiska och interventionella behandlingar med hög-svårighet, utrustade med den nödvändiga infrastrukturen och specialiserad personal som öppenvårdscentra ofta saknar.
Framtidsutsikter och regional dynamik
Sammanfattningsvis är PTC-nålmarknaden en hård konkurrensutsatt arena som drivs av de synergistiska krafterna av teknik, varumärkeskapital och behärskning av distributionskanaler. Medan ledande företag aktivt befäster sina positioner genom kontinuerlig produktinnovation och strategiska partnerskap, utgör tillväxtmarknader en grogrund för nya aktörer. Dessa nykomlingar kan skapa nischer genom att erbjuda differentierade produkter och skräddarsydda tjänster som möter otillfredsställda lokala behov. När man ser framåt, eftersom sjukvårdsinfrastrukturen i Asien-Stillahavsområdet genomgår snabb modernisering och antalet diagnoser av gallvägssjukdomar förbättras, är konkurrensintensiteten inom denna region redo att eskalera dramatiskt. Detta kommer sannolikt att utlösa ytterligare marknadsfragmentering och innovation, vilket i slutändan kommer att gynna vårdgivare och patienter över hela världen med mer avancerade och tillgängliga behandlingsalternativ.